Kleinunternehmerregelung 2026: § 19 UStG, Grenzen & Rechnung
Von Maximilian Rothenberger, IHK-zertifizierter Gründungsberater · geprüft am 3.10.2026
Weniger Umsatzsteuer-Papierkram, mehr Zeit für deine Kunden. Ich zeige dir, ob die Regelung zu deinem Geschäftsmodell passt.
- Angst, die Grenze zu reißen? Mit einem kurzen Umsatz-Check pro Monat behältst du sie im Blick.
- Vor allem Geschäftskunden? Dann rechnen wir durch, ob die Regelbesteuerung für dich besser passt.
- Unsicher bei Rechnungen? Statt Umsatzsteuer steht ein Hinweis auf die Steuerbefreiung darauf.
Kostenlos · unverbindlich · 10 Minuten
Kurz gesagt
Die Kleinunternehmerregelung nach § 19 UStG befreit dich von der Umsatzsteuer, wenn dein Umsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr 100.000 Euro nicht übersteigt. Im Gründungsjahr gilt die Grenze von 25.000 Euro. Du weist keine Umsatzsteuer aus, schreibst einen Hinweis auf die Steuerbefreiung auf die Rechnung und kannst keine Vorsteuer abziehen. Die Regelung gilt automatisch, solange du nicht verzichtest.
25.000 Euro
Grenze für den Umsatz im Vorjahr und im Gründungsjahr, gerechnet als Nettobetrag.
100.000 Euro
Wird diese Grenze im laufenden Jahr überschritten, endet die Regelung sofort.
Hinweis auf der Rechnung
Keine Umsatzsteuer ausweisen, dafür auf die Steuerbefreiung nach § 19 UStG hinweisen.
Verzicht möglich
Nach § 19 Abs. 3 UStG kannst du zur Regelbesteuerung wechseln und bist dann fünf Jahre gebunden.
Was regelt § 19 UStG?
§ 19 UStG ist die gesetzliche Grundlage der Kleinunternehmerregelung. Er befreit die Umsätze kleiner Unternehmen von der Umsatzsteuer, wenn bestimmte Umsatzgrenzen eingehalten sind. Im Gegenzug entfällt der Vorsteuerabzug. Seit 2025 ist die Regelung als echte Steuerbefreiung gestaltet. Die wichtigsten Punkte stehen in den ersten drei Absätzen des Paragrafen.
| Vorschrift | Inhalt | Was das für dich heißt |
|---|---|---|
| § 19 Abs. 1 UStG | Steuerbefreiung und Umsatzgrenzen | Vorjahr höchstens 25.000 €, laufendes Jahr höchstens 100.000 € |
| § 19 Abs. 2 UStG | Was zum Gesamtumsatz zählt | bestimmte steuerfreie Umsätze und Verkäufe von Anlagevermögen bleiben außen vor |
| § 19 Abs. 3 UStG | Verzicht auf die Befreiung | freiwilliger Wechsel zur Regelbesteuerung, fünf Jahre Bindung |
| § 19a UStG | Kleinunternehmer in anderen EU-Staaten | besonderes Meldeverfahren beim Bundeszentralamt für Steuern |
| § 34a UStDV | Rechnungen von Kleinunternehmern | vereinfachte Rechnung mit Hinweis auf die Steuerbefreiung |
Stand Oktober 2026. Quellen: ELSTER-Anleitung zur Umsatzsteuererklärung 2025, IHK.
Die Regelung betrifft nur die Umsatzsteuer. Einkommensteuer und gegebenenfalls Gewerbesteuer zahlst du ganz normal. Einen Überblick über alle Steuerarten findest du unter Steuern für Selbstständige. Nicht verwechseln mit dem Kleingewerbe: Dabei geht es darum, ob dein Gewerbe ins Handelsregister muss, nicht um die Umsatzsteuer.
Welche Kleinunternehmer-Grenze gilt 2026?
2026 gelten dieselben Grenzen wie seit dem 1. Januar 2025. Dein Umsatz im Vorjahr darf 25.000 Euro nicht überstiegen haben, und im laufenden Jahr darf er 100.000 Euro nicht übersteigen. Beide Grenzen sind Nettobeträge. Im Gründungsjahr gibt es keine Prognose mehr: Dort zählt die Grenze von 25.000 Euro im laufenden Jahr.
| Situation | Grenze | Was gilt |
|---|---|---|
| Gründungsjahr | 25.000 € im laufenden Jahr | Keine Hochrechnung. Ab dem Umsatz, mit dem du die Grenze überschreitest, gilt die Regelbesteuerung. |
| Folgejahre: Vorjahr | 25.000 € | Lag dein Umsatz im Vorjahr darüber, bist du im neuen Jahr kein Kleinunternehmer. |
| Folgejahre: laufendes Jahr | 100.000 € | Ab dem Umsatz, der die Grenze überschreitet, fällt Umsatzsteuer an. |
| Zum Vergleich bis Ende 2024 | 22.000 € / 50.000 € | Diese Grenzen gelten nicht mehr. |
Stand Oktober 2026, § 19 Abs. 1 UStG. Quelle: Finanzverwaltung Hessen (finanzamt.hessen.de).
Und 2027?
Ob deine Umsätze unter den Grenzen bleiben, prüfst du in einer Minute mit dem Kleinunternehmer-Check.
Kostenlos zum Download
Vorlagen und Checklisten für deinen nächsten Schritt
Vorlage · Word + Excel · kostenlos
Rechnungsvorlage
Mit allen Pflichtangaben – mit Umsatzsteuer oder als Kleinunternehmer, dazu ein Rechnungsausgangsbuch.
Ohne Anmeldung, keine E-Mail nötig.
Fahrplan · PDF · kostenlos
Steuer-Fahrplan fürs erste Jahr
Welche Steuerschritte im Gründungsjahr auf dich zukommen – mit Zeitleiste, Fristen und Abhakliste.
Ohne Anmeldung, keine E-Mail nötig.
Zum Werkzeugkasten: alle kostenlosen Vorlagen, Checklisten und Rechner
Welcher Umsatz zählt für die Kleinunternehmergrenze?
Maßgeblich ist dein Gesamtumsatz nach § 19 Abs. 2 UStG, also alle Nettoumsätze aus deiner selbstständigen Tätigkeit. Gerechnet wird nach den Beträgen, die du tatsächlich eingenommen hast. Hast du mehrere Tätigkeiten, zählen sie zusammen, denn umsatzsteuerlich hast du nur ein Unternehmen. Bestimmte steuerfreie Umsätze werden herausgerechnet.
Zählt mit
- Honorare und Verkaufserlöse, netto
- Umsätze aus allen deinen selbstständigen Tätigkeiten zusammen
- Umsätze aus einem Nebengewerbe neben dem Job
Zählt nicht mit
- dein Gehalt aus einer Anstellung
- bestimmte steuerfreie Umsätze, etwa aus Vermietung oder Heilbehandlungen
- Verkäufe von Anlagevermögen, etwa deines alten Geschäftswagens
- Umsätze einer eigenen GmbH oder UG, sie ist ein eigener Unternehmer
Wie schreibst du 2026 eine Rechnung als Kleinunternehmer?
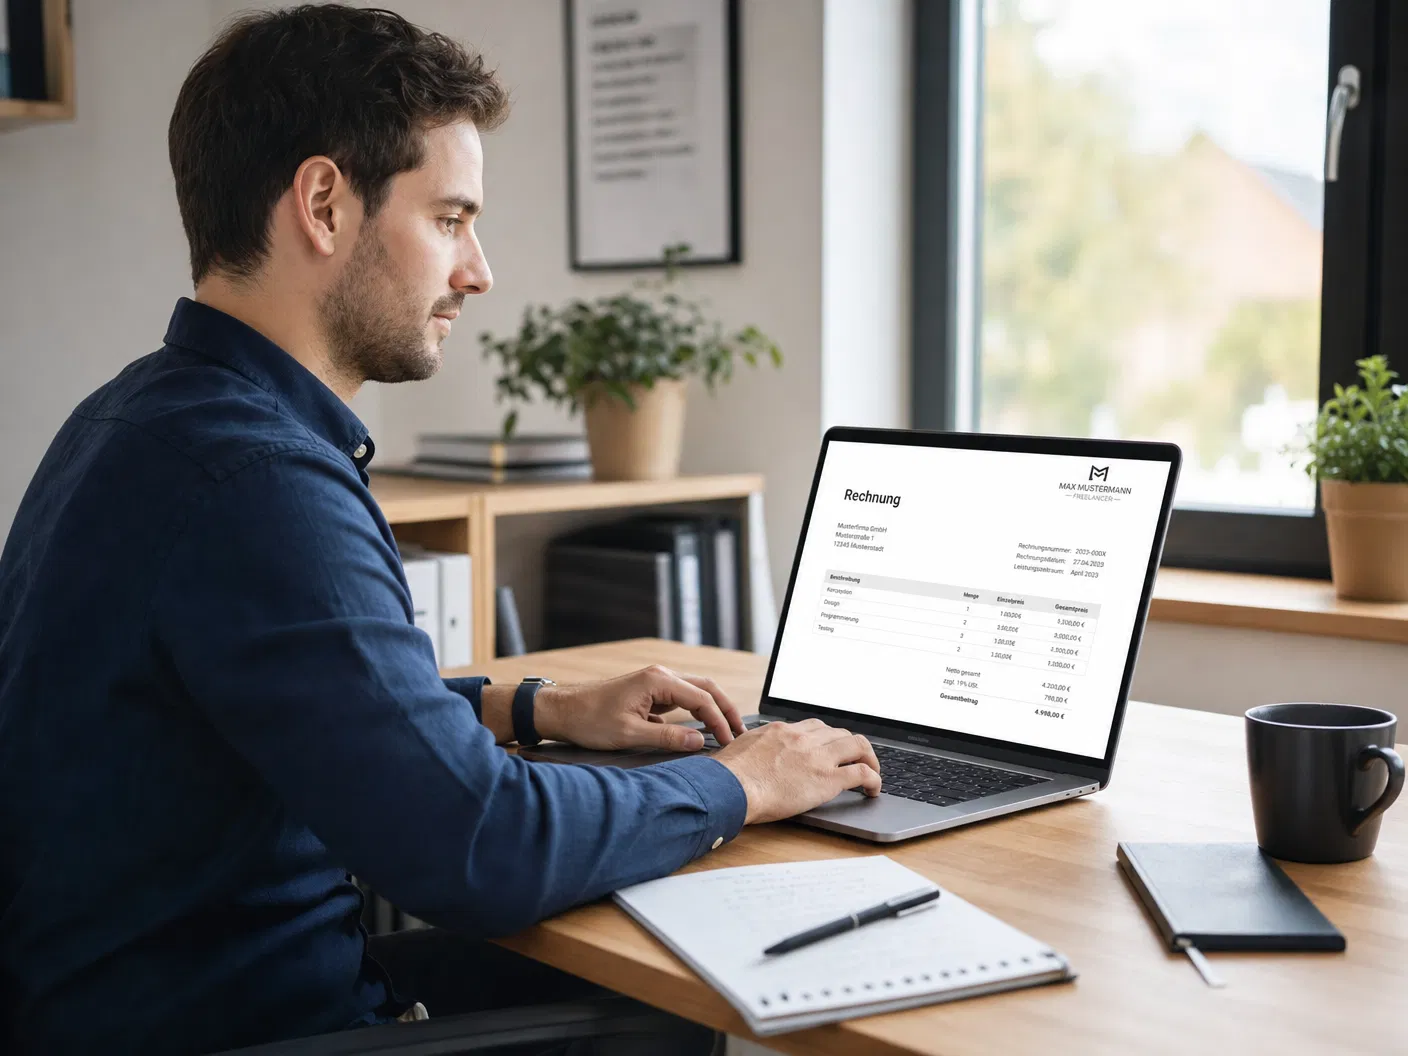
Als Kleinunternehmer stellst du eine vereinfachte Rechnung nach § 34a UStDV aus. Du weist keine Umsatzsteuer aus und gibst stattdessen einen Hinweis auf die Steuerbefreiung, etwa gemäß § 19 UStG. Weist du versehentlich Umsatzsteuer aus, schuldest du sie dem Finanzamt. Eine Berichtigung ist möglich, aber aufwendig.
| Pflichtangabe | Beispiel |
|---|---|
| Dein Name und deine Anschrift | Anna Muster, Musterstraße 1, 12345 Musterstadt |
| Name und Anschrift des Kunden | vollständig, auch bei Privatkunden |
| Steuernummer oder USt-IdNr. | die Nummer, die dir das Finanzamt mitgeteilt hat |
| Ausstellungsdatum | 15.10.2026 |
| Menge und Art der Lieferung oder Umfang und Art der Leistung | 8 Stunden Beratung zur Webseitengestaltung |
| Betrag in einer Summe | 640,00 € |
| Hinweis auf die Steuerbefreiung | Umsatzsteuerfrei aufgrund der Kleinunternehmerregelung gemäß § 19 UStG. |
Nach § 34a UStDV, Stand Oktober 2026. Quelle: IHK-Checkliste Kleinunternehmerrechnung.
- E-Rechnungen musst du als Kleinunternehmer nicht ausstellen, aber seit 2025 empfangen können. Ein E-Mail-Postfach reicht dafür in der Regel.
- Schreibe Preise gegenüber Privatkunden als Endpreise, ohne Zusatz wie „zzgl. MwSt.“.
- Ein Muster und alle Angaben für normale Rechnungen findest du unter Rechnung schreiben.
- Brauchst du für EU-Geschäfte eine USt-IdNr., zeigt USt-IdNr. beantragen den Antrag.
Für wen lohnt sich die Kleinunternehmerregelung?
Die Regelung lohnt sich vor allem, wenn du überwiegend an Privatkunden verkaufst und wenig investierst. Privatkunden können keine Vorsteuer abziehen, für sie ist dein Preis ohne Umsatzsteuer günstiger. Arbeitest du hauptsächlich für Unternehmen oder kaufst viel ein, ist die Regelbesteuerung oft besser, weil du dann die Vorsteuer zurückbekommst.
Spricht dafür
- überwiegend Privatkunden
- geringe Investitionen und wenig Wareneinkauf
- keine Voranmeldungen, weniger Buchhaltung
- Umsatz bleibt sicher unter den Grenzen
Spricht dagegen
- überwiegend Geschäftskunden
- hohe Anschaffungen am Anfang, etwa Fahrzeug oder Maschinen
- kein Vorsteuerabzug auf Einkäufe
- Umsatz wächst schnell Richtung Grenze
| Beispiel | Kleinunternehmer | Regelbesteuerung |
|---|---|---|
| Dein Preis für die Leistung | 1.000 € | 1.000 € netto |
| Umsatzsteuer 19 % | keine | 190 € |
| Privatkunde zahlt | 1.000 € | 1.190 € |
| Geschäftskunde trägt am Ende | 1.000 € | 1.000 € (er zieht 190 € Vorsteuer ab) |
Rechenbeispiel mit 19 % Umsatzsteuer.
Was passiert, wenn du die Grenze überschreitest?
Überschreitest du im laufenden Jahr 100.000 Euro, gilt die Regelbesteuerung ab genau dem Umsatz, mit dem du die Grenze überschreitest. Im Gründungsjahr gilt dasselbe schon bei 25.000 Euro. Liegt dein Jahresumsatz über 25.000 Euro, bist du im Folgejahr kein Kleinunternehmer mehr. Darauf musst du selbst achten.
- 1
Umsatz verfolgen
Trage jeden Monat ein, wie viel du bisher im Jahr eingenommen hast. Dann siehst du früh, wann es eng wird. - 2
Rechnungen umstellen
Ab dem Umsatz, der die Grenze überschreitet, weist du Umsatzsteuer aus. - 3
Voranmeldungen abgeben
Ab dann meldest du die Umsatzsteuer über ELSTER an das Finanzamt. Fristen und Ablauf erklärt Umsatzsteuervoranmeldung. - 4
Preise prüfen
Bei Privatkunden kostet dich die Umsatzsteuer Marge, wenn du die Preise nicht anpasst.
Feste Endpreise
| Wechsel zur Regelbesteuerung | Was gilt |
|---|---|
| Über 100.000 € im laufenden Jahr | sofort ab dem Umsatz, mit dem du die Grenze überschreitest, im Gründungsjahr schon über 25.000 € |
| Über 25.000 € im Vorjahr | ab dem 1. Januar des Folgejahres |
| Verzicht nach § 19 Abs. 3 UStG | freiwillig, mindestens fünf Kalenderjahre Bindung |
| Rechnungen | volle Pflichtangaben: zusätzlich fortlaufende Rechnungsnummer, Leistungsdatum, Nettobetrag, Steuersatz und Steuerbetrag; kein Hinweis auf § 19 UStG mehr |
| Vorsteuer | abziehbar für Einkäufe, die du nach dem Wechsel für steuerpflichtige Umsätze nutzt; für Einkäufe aus der Kleinunternehmerzeit grundsätzlich nicht |
| Teure Wirtschaftsgüter aus der Kleinunternehmerzeit | anteilige Vorsteuerberichtigung nach § 15a UStG möglich, wenn die Vorsteuer darauf über 1.000 € liegt |
Stand Oktober 2026. § 19 UStG, § 14 Abs. 4 UStG, § 15a UStG, § 44 UStDV; BMF-Schreiben vom 10.11.2025 zum Vorsteuerabzug beim Übergang zur Regelbesteuerung.
Vorsteuer nachholen nach § 15a UStG
Wie funktioniert der Verzicht nach § 19 Abs. 3 UStG?
Nach § 19 Abs. 3 UStG kannst du auf die Steuerbefreiung verzichten und freiwillig Umsatzsteuer berechnen. Das erklärst du gegenüber dem Finanzamt, zum Beispiel schon im Fragebogen, spätestens bis Ende Februar des übernächsten Jahres. Danach bist du mindestens fünf Kalenderjahre gebunden. Lohnen kann sich das bei hohen Investitionen oder fast nur Geschäftskunden.
| Punkt | Regel |
|---|---|
| Erklärung | gegenüber dem Finanzamt, formlos oder im Fragebogen zur steuerlichen Erfassung |
| Frist | bis zum letzten Tag im Februar des übernächsten Kalenderjahres; für 2025 also bis Ende Februar 2027 |
| Bindung | mindestens fünf Kalenderjahre |
| Widerruf | danach möglich, wirkt ab Beginn eines Kalenderjahres |
Stand Oktober 2026. Quellen: ELSTER-Anleitung zur Umsatzsteuererklärung 2025, IHK.
Rechne vorher durch, wie viel Vorsteuer du in den ersten Jahren zurückbekommst und wie viel Aufwand Voranmeldungen bringen. Wie du das im Finanzplan abbildest, steht dort.
Gilt die Kleinunternehmerregelung auch für eine GmbH?
Ja. Die Kleinunternehmerregelung hängt nicht von der Rechtsform ab. Auch eine GmbH, UG oder GbR kann sie nutzen, wenn ihr eigener Umsatz unter den Grenzen bleibt. Die Gesellschaft gilt umsatzsteuerlich als eigener Unternehmer. Ein Einzelunternehmen, das du daneben führst, wird getrennt betrachtet. Körperschaftsteuer und Gewerbesteuer bleiben davon unberührt.
Eigene Grenze je Unternehmer
Oft wenig Nutzen
Was eine Kapitalgesellschaft sonst ausmacht, steht unter UG gründen. Für einen Überblick über alle Schritte der Gründung lies Selbstständig machen.
Aus meiner Praxis
– Maximilian Rothenberger, IHK-zertifizierter Gründungsberater
Welche Förderung kommt für deine Gründung infrage?
Welche Förderung passt, hängt vor allem davon ab, ob du arbeitsuchend gemeldet bist, Arbeitslosengeld beziehst und was du investieren musst. Über jeden Antrag entscheidet die zuständige Stelle im Einzelfall.
Welche Förderung passt zu dir?Der Gründungsnavigator zeigt es dir in 2 Minuten, kostenlos und ohne Anmeldung.AVGS-Gründungscoaching
Wenn du arbeitsuchend oder arbeitslos gemeldet bist, kann die Agentur für Arbeit oder das Jobcenter einen Aktivierungs- und Vermittlungsgutschein ausstellen. Mit bewilligtem Gutschein ist das Gründungscoaching für dich kostenfrei.
AVGS-GründercoachingGründungszuschuss
Beziehst du Arbeitslosengeld I und hast bei der Gründung noch mindestens 150 Tage Anspruch, kannst du den Gründungszuschuss beantragen. Er ist eine Ermessensleistung und setzt Businessplan und Tragfähigkeitsbescheinigung voraus.
GründungszuschussFörderkredite
Für Investitionen und Betriebsmittel gibt es zinsgünstige Kredite, etwa den ERP-Gründerkredit der KfW über deine Hausbank. Eine Bank erwartet dafür einen schlüssigen Businessplan mit Finanzplan.
KfW-GründerkreditWie läuft das Gründungscoaching mit mir ab?
- 1
Kostenloser Gründungscheck
In 10 Minuten siehst du, wo du stehst und welcher nächste Schritt für dich sinnvoll ist.
- 2
Förderung klären
Ich sage dir, ob ein AVGS infrage kommt und wie du ihn bei Agentur für Arbeit oder Jobcenter ansprichst.
- 3
Gemeinsam ausarbeiten
Geschäftsmodell, Businessplan und Finanzplan, online oder vor Ort, in deinem Tempo.
- 4
Sicher starten
Du hast vollständige Unterlagen für Bank und Agentur für Arbeit und einen klaren Plan für die ersten Monate.
Kostenlos · unverbindlich · 10 Minuten
Häufige Fragen: Kleinunternehmerregelung 2026
Muss ich die Kleinunternehmerregelung beantragen?
Nein, sie gilt automatisch, solange du die Grenzen einhältst und nicht verzichtest. In der Praxis gibst du im Fragebogen zur steuerlichen Erfassung an, dass du die Regelung nutzen willst. Willst du sie nicht, erklärst du dort oder später gegenüber dem Finanzamt den Verzicht.
Ändert sich die Kleinunternehmerregelung 2027?
Stand Oktober 2026 ist keine Änderung der Grenzen von 25.000 und 100.000 Euro für 2027 beschlossen. Ob du 2027 Kleinunternehmer bist, hängt von deinem Umsatz 2026 ab. Neu ist 2027 vor allem die E-Rechnungspflicht für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz; Kleinunternehmer sind vom Ausstellen ausgenommen, müssen E-Rechnungen aber empfangen können.
Muss ich als Kleinunternehmer eine Steuererklärung abgeben?
Eine Umsatzsteuererklärung in der Regel nicht, außer das Finanzamt fordert dich dazu auf oder es liegt ein Sonderfall vor. Die Einkommensteuererklärung mit der Einnahmenüberschussrechnung gibst du aber jedes Jahr ab. Die Kleinunternehmerregelung betrifft nur die Umsatzsteuer.
Ist Kleinunternehmer dasselbe wie Kleingewerbe?
Nein. Kleinunternehmer ist ein Begriff aus dem Umsatzsteuerrecht und keine Rechtsform. Kleingewerbe heißt, dass dein Gewerbe keinen kaufmännisch eingerichteten Betrieb braucht und nicht ins Handelsregister muss. Auch Freiberufler können Kleinunternehmer sein.
Wie passe ich meine Preise beim Wechsel zur Regelbesteuerung an?
Bei Geschäftskunden schlägst du die Umsatzsteuer auf deinen bisherigen Preis auf. Dürfen sie Vorsteuer abziehen, ändert sich für sie nichts. Bei Privatkunden kostet dich ein gleicher Endpreis Marge: Von 1.000 Euro brutto bleiben dir bei 19 Prozent nur 840,34 Euro. Prüfe, ob deine Verträge Brutto- oder Nettopreise nennen, und kündige Änderungen rechtzeitig an.
Brauche ich als Kleinunternehmer eine USt-IdNr.?
Nicht grundsätzlich. Sinnvoll ist sie, wenn du Leistungen von Unternehmen aus dem EU-Ausland beziehst, etwa Software oder Werbung, weil du die Umsatzsteuer dafür unter Umständen selbst schuldest. Willst du die Kleinunternehmerregelung auch in anderen EU-Staaten nutzen, gibt es dafür seit 2025 ein eigenes Meldeverfahren beim Bundeszentralamt für Steuern.
Kann ich als Kleinunternehmer den Gründungszuschuss beantragen?
Ja, die Kleinunternehmerregelung spielt für die Förderung keine Rolle. Über den Zuschuss entscheidet die Agentur für Arbeit nach Ermessen. Im Finanzplan zählen deine Ausgaben dann brutto, weil du keine Vorsteuer zurückbekommst.
Kann ich später wieder Kleinunternehmer werden?
Ja, wenn du die Umsatzgrenzen wieder einhältst. Hast du freiwillig verzichtet, geht das frühestens nach fünf Kalenderjahren, und der Widerruf wirkt jeweils ab Beginn eines Kalenderjahres.
Über den Autor
IHK-zertifizierter Gründungsberater · B.Sc. Wirtschaftspsychologie
Seit 2021 habe ich rund 50 Gründungsvorhaben begleitet, als Dozent und Coach seit 2016 über 10.000 Menschen unterrichtet und gecoacht. Ich kenne Gründung mit ihren Höhen und Rückschlägen aus eigener Erfahrung, und genau das fließt in jede Beratung ein.
Inhalt geprüft am 3.10.2026
Du willst wissen, ob die Kleinunternehmerregelung zu dir passt?
In 10 Minuten bekommst du Klarheit, wo du stehst und was bei Businessplan, Finanzierung und Förderung als Nächstes sinnvoll ist. Danach weißt du, ob und wie ich dich begleiten kann.
Kostenlos · unverbindlich · 10 Minuten
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Rechts‑, Steuer‑ oder Finanzberatung. FoundingFits bietet keine Rechtsberatung oder Steuerberatung an. Für verbindliche Auskünfte wende dich bitte an eine Steuerberatung, eine Anwaltskanzlei oder eine andere zuständige Beratungsstelle. Alle Angaben ohne Gewähr.