Scheinselbstständigkeit:Kriterien, Folgen & Statusprüfung
Du willst selbstständig bleiben, auch mit einem großen Kunden. Ich zeige dir, worauf die Rentenversicherung achtet und wie du Klarheit bekommst.
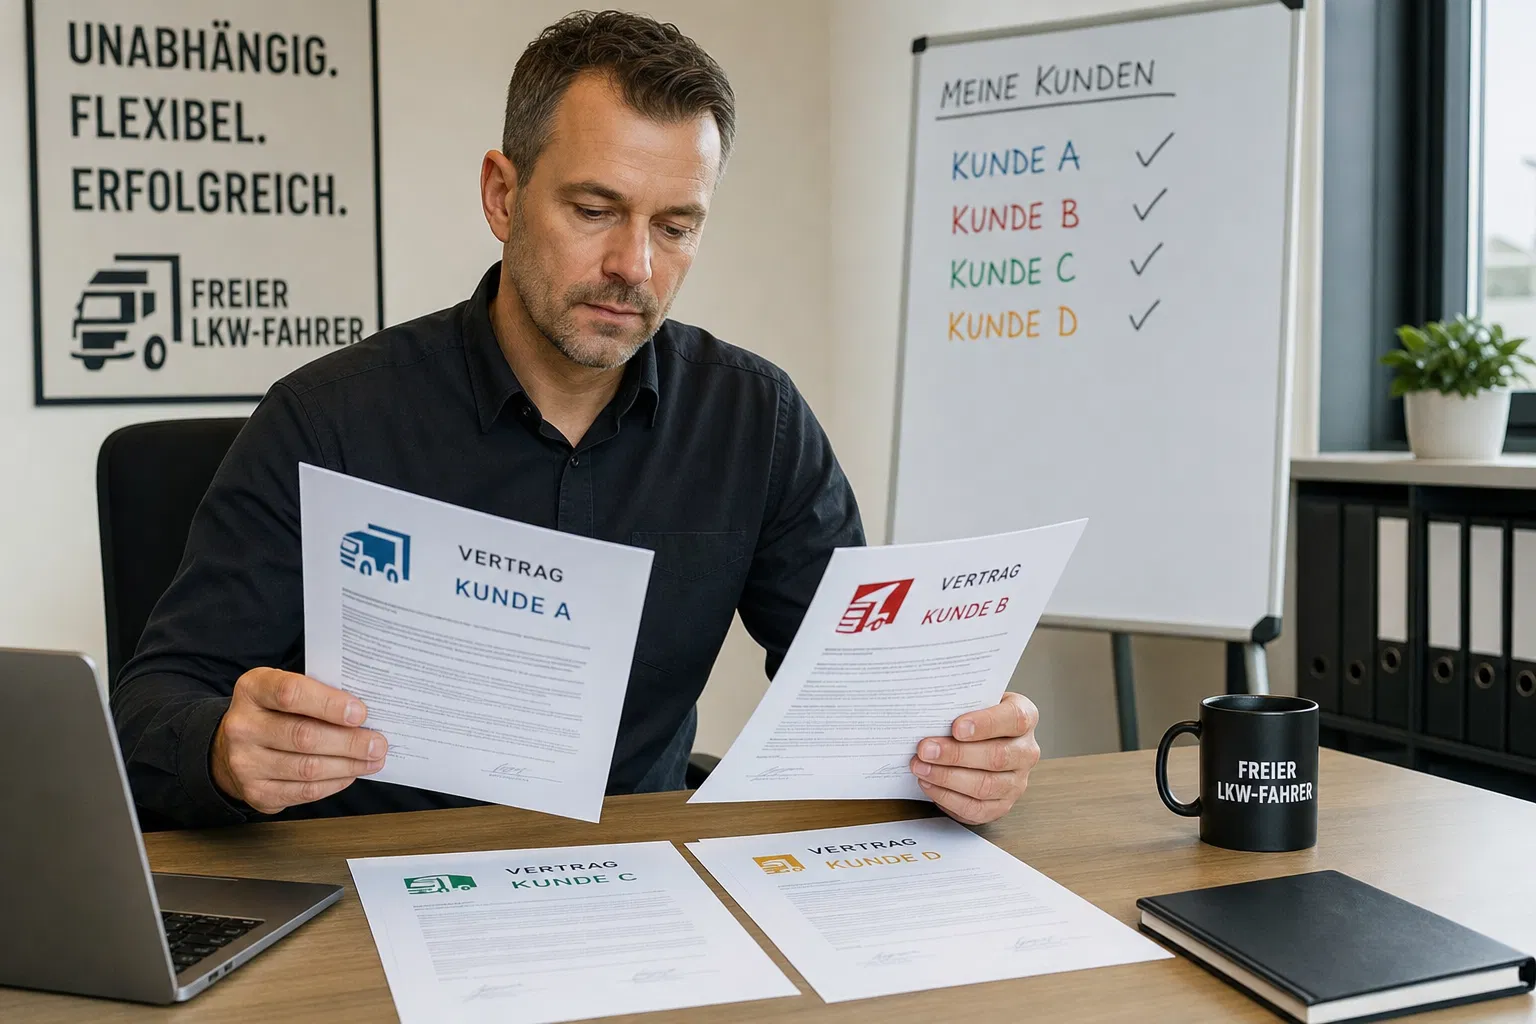
- Nur ein großer Kunde? Das ist ein Indiz, aber allein nicht entscheidend. Es zählt das Gesamtbild.
- Angst vor Nachzahlungen? Eine Statusfeststellung vor dem Start schafft verbindliche Klarheit für beide Seiten.
- Als Dozent unsicher? Für Lehrkräfte gilt bis Ende 2027 eine Übergangsregel. Plane trotzdem früh.
Kostenlos · unverbindlich · 10 Minuten
Kurz gesagt
Scheinselbstständigkeit liegt vor, wenn jemand als Selbstständiger beauftragt wird, tatsächlich aber wie ein Arbeitnehmer arbeitet: nach Weisungen und eingegliedert in die Abläufe des Auftraggebers. Entscheidend ist das Gesamtbild der gelebten Praxis, nicht der Vertrag. Stellt die Rentenversicherung eine Beschäftigung fest, muss der Auftraggeber Sozialversicherungsbeiträge nachzahlen, in der Regel für bis zu vier Jahre. Klarheit vorab schafft das Statusfeststellungsverfahren nach § 7a SGB IV.
Gesamtbild zählt
Weisungen und Eingliederung sprechen für eine Beschäftigung, unternehmerisches Risiko und eigener Marktauftritt dagegen.
Statusfeststellung
Die Clearingstelle der Rentenversicherung entscheidet verbindlich, auf Antrag auch vor dem Start.
Nachzahlung
Beiträge zahlt der Auftraggeber nach, in der Regel für bis zu vier Jahre, dazu Säumniszuschläge.
Lehrkräfte
Übergangsregel nach § 127 SGB IV bis 31.12.2027, wenn beide Seiten von Selbstständigkeit ausgingen und die Lehrkraft zustimmt.
Was ist Scheinselbstständigkeit?
Scheinselbstständig ist, wer auf dem Papier als Selbstständiger arbeitet, in Wirklichkeit aber wie ein Angestellter beschäftigt wird. Maßgeblich ist § 7 SGB IV: Anhaltspunkte für eine Beschäftigung sind eine Tätigkeit nach Weisungen und die Eingliederung in die Arbeitsorganisation des Auftraggebers. Die Bezeichnung im Vertrag allein entscheidet nicht, sondern wie die Zusammenarbeit tatsächlich gelebt wird.
Spricht für Selbstständigkeit
- eigene Arbeitsmittel und eigener Arbeitsplatz
- eigene Preise und eigenes Angebot
- Werbung und Auftritt am Markt
- mehrere Auftraggeber
- Freiheit, Aufträge abzulehnen
Spricht für Beschäftigung
- Vorgaben zu Arbeitszeit, Ort und Ablauf
- fester Platz in Team und Dienstplan
- Firmen-E-Mail und Arbeitsmittel des Auftraggebers
- Bezahlung nach Anwesenheit statt nach Leistung
- kein eigenes unternehmerisches Risiko
Ob du Freiberufler oder Gewerbetreibender bist, ist eine steuerliche Frage und sagt nichts über deinen Status in der Sozialversicherung. Den Unterschied erklärt Freiberufler oder Gewerbe.
Woran erkennt die Rentenversicherung Scheinselbstständigkeit?
Die Rentenversicherung wägt alle Merkmale ab und bildet ein Gesamtbild. Gegen Selbstständigkeit sprechen vor allem Weisungen zu Zeit, Ort und Art der Arbeit, feste Einbindung in Teams und Dienstpläne sowie fehlendes unternehmerisches Risiko. Für Selbstständigkeit sprechen eigene Arbeitsmittel, eigene Preise, Werbung am Markt, mehrere Auftraggeber und die Freiheit, Aufträge abzulehnen.
| Merkmal | Eher selbstständig | Eher beschäftigt |
|---|---|---|
| Weisungen | du bestimmst Zeit, Ort und Arbeitsweise | Vorgaben wie bei Angestellten |
| Eingliederung | eigene Abläufe, eigene Ausstattung | Dienstplan, Teamrunden, Firmen-E-Mail |
| Unternehmerisches Risiko | eigene Investitionen, Verlustrisiko, Akquise | feste Vergütung ohne Risiko |
| Auftraggeber | mehrere Kunden | dauerhaft nur einer (Indiz, nicht allein entscheidend) |
| Marktauftritt | Website, Angebote, eigene Preise | kein eigener Auftritt |
| Honorar | deutlich über dem Lohn vergleichbarer Angestellter | Stundenlohn auf Angestelltenniveau |
Indizien nach § 7 Abs. 1 SGB IV und Rechtsprechung, Gesamtabwägung im Einzelfall. Stand Oktober 2026. Quellen: Deutsche Rentenversicherung, IHK Regensburg.
Eine erste, unverbindliche Einschätzung bietet seit April 2026 der anonyme Selbstcheck Erwerbsstatus auf der Website der Deutschen Rentenversicherung. Verbindlich entscheidet nur die Clearingstelle.
Wie läuft das Statusfeststellungsverfahren nach § 7a SGB IV?
Beim Statusfeststellungsverfahren entscheidet die Clearingstelle der Deutschen Rentenversicherung Bund verbindlich, ob du selbstständig oder beschäftigt bist. Den Antrag können Auftraggeber und Auftragnehmer stellen, online oder mit dem Formular V0027. Das Verfahren ist kostenlos und dauert im Schnitt etwa drei Monate. Seit April 2022 stellt die Clearingstelle nur noch den Erwerbsstatus fest.
- 1
Antrag stellen
Online oder mit dem Formular V0027, dazu Vertrag, Beschreibung der Tätigkeit und Nachweise wie Rechnungen an andere Kunden. - 2
Anhörung
Die Clearingstelle teilt beiden Seiten mit, wie sie entscheiden will. Ihr könnt dazu Stellung nehmen. - 3
Bescheid
Der Bescheid stellt fest, ob eine Beschäftigung oder eine selbstständige Tätigkeit vorliegt. - 4
Widerspruch
Bist du nicht einverstanden, kannst du Widerspruch einlegen. Im Widerspruchsverfahren ist eine mündliche Anhörung möglich.
Antrag früh stellen
Kannst du den Status schon vor dem Start klären lassen?
Ja. Seit April 2022 gibt es die Prognoseentscheidung: Die Rentenversicherung beurteilt den Erwerbsstatus schon vor Aufnahme der Tätigkeit, und zwar anhand des geplanten Vertrags und der vorgesehenen Zusammenarbeit. Ändern sich Vertrag oder Ablauf bis einen Monat nach Beginn der Tätigkeit, müsst ihr das unverzüglich mitteilen. Die Prognoseentscheidung ist zunächst bis 30. Juni 2027 befristet.
| Neuerung seit 1. April 2022 | Was sie bringt |
|---|---|
| Prognoseentscheidung | Status schon vor Beginn der Tätigkeit klären, auf Grundlage der geplanten Zusammenarbeit |
| Feststellung des Erwerbsstatus | die Clearingstelle entscheidet nur noch, ob Beschäftigung oder Selbstständigkeit vorliegt |
| Gruppenfeststellung | Auftraggeber kann für gleiche Auftragsverhältnisse eine gutachterliche Einschätzung beantragen |
| Dreiecksverhältnisse | bei Einsatz über einen Dritten, etwa eine Agentur, klärt ein Verfahren auch, wer Arbeitgeber wäre |
| Mündliche Anhörung | im Widerspruchsverfahren möglich |
§ 7a SGB IV; Deutsche Rentenversicherung (Meldung vom 28.03.2022, Expertenlexikon). Prognoseentscheidung, Gruppenfeststellung, Dreiecksverhältnisse und mündliche Anhörung sind bis 30. Juni 2027 befristet (§ 7a Abs. 7 SGB IV); die Feststellung nur des Erwerbsstatus gilt dauerhaft. Stand Oktober 2026.
Welche Folgen hat Scheinselbstständigkeit für Auftraggeber und Auftragnehmer?
Stellt die Rentenversicherung eine Beschäftigung fest, gilt der Auftraggeber rückwirkend als Arbeitgeber. Er schuldet die Sozialversicherungsbeiträge, in der Regel für bis zu vier Jahre, dazu Säumniszuschläge. Bei Vorsatz drohen längere Nachforderungen und ein Strafverfahren nach § 266a StGB. Für dich als Auftragnehmer ist das größte Risiko meist, den Auftrag zu verlieren.
| Bereich | Auftraggeber | Auftragnehmer |
|---|---|---|
| Sozialversicherung | schuldet den gesamten Beitrag rückwirkend, in der Regel bis zu vier Jahre, bei Vorsatz bis zu 30 Jahre | wird rückwirkend versichert; den Arbeitnehmeranteil darf der Auftraggeber in der Regel nur bei den nächsten drei Lohnzahlungen abziehen, solange die Beschäftigung läuft |
| Säumniszuschläge | grundsätzlich 1 % je angefangenem Monat | keine |
| Arbeitsrecht | Ansprüche wie Urlaub oder Lohnfortzahlung möglich, im Streit entscheidet das Arbeitsgericht | kann Arbeitnehmerrechte geltend machen |
| Steuern | Haftung für nicht einbehaltene Lohnsteuer möglich | Umsatzsteuer auf früheren Rechnungen und Gewerbe müssen geklärt werden |
| Strafrecht | § 266a StGB bei vorsätzlich vorenthaltenen Beiträgen | in der Regel nicht betroffen |
§§ 24, 25, 28g SGB IV (Verjährung vier Jahre nach Ablauf des Fälligkeitsjahres, bei Vorsatz 30 Jahre), § 266a StGB. Stand Oktober 2026. Quellen: IHK Regensburg, VGSD. Steuerliche Folgen im Einzelfall mit Steuerberatung klären.
Was sind arbeitnehmerähnliche Selbstständige?
Arbeitnehmerähnliche Selbstständige sind echte Selbstständige, die trotzdem rentenversicherungspflichtig sind. Das betrifft dich nach § 2 Satz 1 Nr. 9 SGB VI, wenn du keinen versicherungspflichtigen Arbeitnehmer beschäftigst und auf Dauer im Wesentlichen nur für einen Auftraggeber arbeitest. Anders als bei Scheinselbstständigkeit zahlst du den Beitrag hier allein. Gründer können sich befreien lassen.
| Punkt | Was gilt |
|---|---|
| Keine versicherungspflichtigen Angestellten | Mehrere Minijobber zählen zusammen als ein Arbeitnehmer, wenn ihre Entgelte zusammen über 603 € im Monat liegen (Grenze 2026). |
| Im Wesentlichen ein Auftraggeber | Als Faustregel gilt: etwa fünf Sechstel der Einnahmen stammen von einem Auftraggeber. |
| Befreiung für Gründer | auf Antrag für bis zu drei Jahre nach der erstmaligen Aufnahme der Tätigkeit (§ 6 Abs. 1a SGB VI) |
| Befreiung ab 58 | auf Antrag, wenn die Versicherungspflicht nach einer früheren Selbstständigkeit erstmals nach Vollendung des 58. Lebensjahres eintritt (§ 6 Abs. 1a SGB VI) |
Stand Oktober 2026. Quellen: Deutsche Rentenversicherung (Lexikon „Selbständige mit nur einem Auftraggeber“), IHK Regensburg.
Wer sonst noch pflichtig ist und wie hoch der Beitrag 2026 ausfällt, steht unter Rentenversicherungspflicht für Selbstständige. Welche Versicherungen für dich sonst Pflicht oder sinnvoll sind, steht unter Versicherungen für Selbstständige.
Was gilt für Lehrkräfte nach dem Herrenberg-Urteil?
Mit dem Herrenberg-Urteil vom 28. Juni 2022 (B 12 R 3/20 R) stufte das Bundessozialgericht eine Lehrkraft einer städtischen Musikschule als abhängig beschäftigt ein, weil sie fest in den Schulbetrieb eingegliedert war. Seitdem prüft die Rentenversicherung Lehrkräfte strenger. Für eine Übergangszeit schützt § 127 SGB IV, nach einer Verlängerung bis 31. Dezember 2027.
| Voraussetzung nach § 127 SGB IV | Was das heißt |
|---|---|
| Lehrtätigkeit | gilt nur für Lehrtätigkeiten, etwa an Musikschulen, Volkshochschulen oder bei Bildungsträgern |
| Annahme bei Vertragsschluss | beide Seiten sind bei Vertragsschluss von einer selbstständigen Tätigkeit ausgegangen |
| Zustimmung | die Lehrkraft stimmt ausdrücklich zu |
| Wirkung | bis 31.12.2027 tritt keine Versicherungspflicht als Beschäftigte ein |
| Danach | ab 2028 gelten wieder die allgemeinen Kriterien, wenn der Gesetzgeber nichts anderes regelt |
§ 127 SGB IV, ursprünglich bis 31.12.2026; Verlängerung bis 31.12.2027 vom Bundestag am 05.03.2026 beschlossen, verkündet mit Gesetz vom 16.04.2026 (BGBl. 2026 I Nr. 107). Quellen: EEB Bayern, buzer.de, Stand Oktober 2026.
Bleibst du selbstständig, bist du als Lehrkraft ohne versicherungspflichtige Angestellte in der Regel selbst rentenversicherungspflichtig (§ 2 Satz 1 Nr. 1 SGB VI). Beiträge, Grenzen und Steuern erklärt Freiberuflicher Dozent werden.
Wie vermeidest du Scheinselbstständigkeit?
Am besten, indem deine Selbstständigkeit nicht nur im Vertrag steht, sondern im Alltag sichtbar ist. Arbeite für mehrere Kunden, bestimme Zeit, Ort und Arbeitsweise selbst, nutze eigene Arbeitsmittel und tritt mit eigenem Angebot am Markt auf. Bei Zweifeln hilft eine Statusfeststellung vor dem Start. Klauseln im Vertrag allein schützen nicht.
- Kalkuliere dein Honorar so, dass es Akquise, Urlaub, Krankheit und eigene Absicherung trägt. Der Stundensatz-Rechner hilft dabei.
- Baue früh weitere Kunden auf. Wege dazu findest du unter Kunden gewinnen.
- Rechne Leistungen ab, nicht Anwesenheit, und stelle eigene Rechnungen.
- Halte schriftlich fest, wie ihr zusammenarbeitet: wer was vorgibt, wer Arbeitsmittel stellt, wo du arbeitest. Was in den Vertrag gehört, zeigt Freier Mitarbeitervertrag.
Klauseln helfen nicht
Aus meiner Praxis
– Maximilian Rothenberger, IHK-zertifizierter Gründungsberater
Welche Förderung kommt für deine Gründung infrage?
Welche Förderung passt, hängt vor allem davon ab, ob du arbeitsuchend gemeldet bist, Arbeitslosengeld beziehst und was du investieren musst. Über jeden Antrag entscheidet die zuständige Stelle im Einzelfall.
AVGS-Gründungscoaching
Wenn du arbeitsuchend oder arbeitslos gemeldet bist, kann die Agentur für Arbeit oder das Jobcenter einen Aktivierungs- und Vermittlungsgutschein ausstellen. Mit bewilligtem Gutschein ist das Gründungscoaching für dich kostenfrei.
AVGS-GründercoachingGründungszuschuss
Beziehst du Arbeitslosengeld I und hast bei der Gründung noch mindestens 150 Tage Anspruch, kannst du den Gründungszuschuss beantragen. Er ist eine Ermessensleistung und setzt Businessplan und Tragfähigkeitsbescheinigung voraus.
GründungszuschussFörderkredite
Für Investitionen und Betriebsmittel gibt es zinsgünstige Kredite, etwa den ERP-Gründerkredit der KfW über deine Hausbank. Eine Bank erwartet dafür einen schlüssigen Businessplan mit Finanzplan.
KfW-GründerkreditWie läuft das Gründungscoaching mit mir ab?
- 1
Kostenloser Gründungscheck
In 10 Minuten klären wir, wo du stehst und welcher nächste Schritt für dich sinnvoll ist.
- 2
Förderung klären
Ich sage dir, ob ein AVGS infrage kommt und wie du ihn bei Agentur für Arbeit oder Jobcenter ansprichst.
- 3
Gemeinsam ausarbeiten
Geschäftsmodell, Businessplan und Finanzplan, online oder vor Ort, in deinem Tempo.
- 4
Sicher starten
Du hast vollständige Unterlagen für Bank und Agentur für Arbeit und einen klaren Plan für die ersten Monate.
Kostenlos · unverbindlich · 10 Minuten
Häufige Fragen: Scheinselbstständigkeit
Ist man mit nur einem Auftraggeber automatisch scheinselbstständig?
Nein. Ein einziger Auftraggeber ist ein Indiz, aber allein kein Beweis für Scheinselbstständigkeit. Entscheidend sind Weisungen und Eingliederung. Arbeitest du ohne Angestellte dauerhaft im Wesentlichen für einen Auftraggeber, kann aber eine eigene Rentenversicherungspflicht als arbeitnehmerähnliche Selbstständige bestehen.
Wer stellt den Antrag auf Statusfeststellung?
Auftraggeber und Auftragnehmer können den Antrag stellen, gemeinsam oder jeder für sich. Zuständig ist die Clearingstelle der Deutschen Rentenversicherung Bund. Für Ehegatten, Lebenspartner und Abkömmlinge des Arbeitgebers sowie geschäftsführende GmbH-Gesellschafter leitet die Krankenkasse als Einzugsstelle das Verfahren nach der Anmeldung automatisch ein.
Ist Scheinselbstständigkeit strafbar?
Strafbar machen kann sich der Auftraggeber, wenn er Sozialversicherungsbeiträge vorsätzlich vorenthält (§ 266a StGB). Ob Vorsatz vorliegt, klären im Einzelfall Behörden und Gerichte. Für dich als Auftragnehmer stehen meist die wirtschaftlichen Folgen im Vordergrund. Bei einem laufenden Verfahren solltest du dich anwaltlich beraten lassen.
Wie lange dauert eine Statusfeststellung?
Im Durchschnitt etwa drei Monate, wenn die Unterlagen vollständig sind. Lege Verträge, eine Beschreibung der Tätigkeit und Nachweise über andere Auftraggeber gleich bei. Das Verfahren selbst kostet nichts.
Kann eine Betriebsprüfung Scheinselbstständigkeit aufdecken?
Ja. Die Rentenversicherung prüft Arbeitgeber mindestens alle vier Jahre und schaut sich dabei auch Honorarzahlungen an freie Mitarbeiter an. Stellt sie eine Beschäftigung fest, fordert sie Beiträge nach. Eine Statusfeststellung vor dem Start gibt beiden Seiten früher Klarheit.
Gilt die Übergangsregel für Lehrkräfte auch für Coaches und Trainer?
§ 127 SGB IV gilt nur für Lehrtätigkeiten. Ob eine Tätigkeit darunter fällt, hängt von ihrem Inhalt ab, nicht von der Berufsbezeichnung. Im Zweifel klärt das ein Statusfeststellungsverfahren.

Über den Autor
IHK-zertifizierter Gründungsberater · B.Sc. Wirtschaftspsychologie
Hauptberuflich selbstständig bin ich seit 2019, in der Gründungsberatung seit 2021. Ich kenne Gründung mit ihren Höhen und Rückschlägen aus eigener Erfahrung, und genau das fließt in jede Beratung ein.
Inhalt geprüft am 3.10.2026
Du willst deine Selbstständigkeit auf mehrere Beine stellen?
In 10 Minuten klären wir, wo du stehst und was bei Businessplan, Finanzierung und Förderung als Nächstes sinnvoll ist. Danach weißt du, ob und wie ich dich begleiten kann.
Kostenlos · unverbindlich · 10 Minuten
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Rechts‑, Steuer‑ oder Finanzberatung. FoundingFits bietet keine Rechtsberatung oder Steuerberatung an. Für verbindliche Auskünfte wende dich bitte an eine Steuerberatung, eine Anwaltskanzlei oder eine andere zuständige Beratungsstelle. Alle Angaben ohne Gewähr.